

RADARBANDUNG.ID, KOTA BANDUNG- Berdasarkan UU Nomor 4 Tahun 2023 Tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK), Lembaga Penjamin Simpanan (LPS) kini dapat lebih maju ke depan dalam menangani bank sebelum kondisi bank tersebut menjadi lebih buruk.
Melalui undang-undang ini, fungsi LPS sebagai otoritas resolusi bank tidak hanya sekedar menjadi paybox dan loss minimizer namun telah meningkat menjadi fungsi risk minimizer di mana kewenangan LPS juga telah dilengkapi dengan fungsi surveilans dan early involvement dengan tetap berkolaborasi bersama otoritas pengawas perbankan.
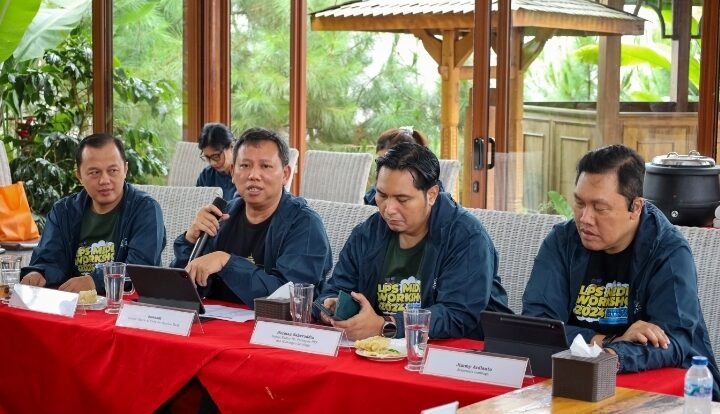
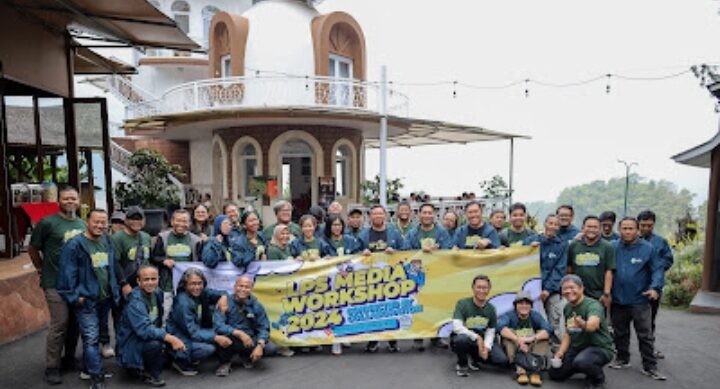
Demikian diungkapkan oleh Direktur Eksekutif Klaim dan Resolusi Bank LPS, Suwandi di acara Temu Media bersama insan media se-Jawa Barat, dihelat di Hotel Sheraton Kota Bandung, Sabtu (19/10/2024).
Baca Juga :LPSK Terima Sepuluh Permohonan di Kasus Vina Cirebon, Hotman Paris Minta Presiden Jokowi Bentuk Tim Pencari Fakta
“LPS pun sekarang memiliki berbagai macam opsi untuk menangani bank sebelum bank tersebut dicabut izin usahanya kemudian dilikuidasi. Opsi tersebut telah dipraktekkan dalam penanganan beberapa BPR yang tengah ditangani LPS atau berstatus Bank Dalam Resolusi (BDR) misalnya dengan melakukan investor gathering untuk menawarkan aset-aset bank,” ujarnya.
Sebagaimana diketahui, LPS telah mencetak sejarah dalam penanganan bank bermasalah.
Dimana pada bulan Mei silam LPS berhasil sehatkan kembali sebuah BPR di Indramayu, menjadi bank normal yang sebelumnya masuk dalam kategori Bank Dalam Resolusi (BDR).
Baca Juga : lpsUpaya Serius LPS dan MA Berikan Perlindungan dan Kepastian Hukum Kepada Nasabah
Ini adalah kali pertama LPS melakukan penanganan BDR dengan cara metode Bail In (konversi kewajiban menjadi saham)
“Hal ini merupakan inovasi baru untuk penanganan bank yang lebih efektif, sehingga memungkinkan LPS melakukan tindakan penyelamatan dengan melibatkan calon investor atau pihak lainnya sebelum LPS memutuskan opsi resolusi,” jelasnya.
Sebagaimana tertuang pada UU P2SK, LPS berwenang melakukan penanganan bank yang berstatus BDR di mana LPS dapat melakukan penjajakan kepada calon investor yang berminat untuk mengambil alih seluruh, atau sebagian aset dan kewajiban bank serta penjajakan kepada calon investor lainnya, dimana sebelumnya LPS tidak memiliki kewenangan ini.
Baca Juga : Inovatif & Gencar dalam Literasi Keuangan, BRI Peroleh Penghargaan Bergengsi dari LPS
“Dengan dilaksanakannya opsi ini, LPS tidak perlu mengeluarkan biaya untuk membayar klaim penjaminan apabila bank dilikuidasi, artinya kita bisa berhemat,” jelasnya.
*Rencana Resolusi (Resolution Plan)
Dalam kesempatan tersebut, Suwandi juga menjelaskan mengenai Resolusi Bank khususnya dalam alur penanganan dan Penyelesaian Bank sesuai UU P2SK yaitu bank dalam pengawasan normal, bank dalam penyehatan dan bank dalam resolusi.
Adapun, Rencana Resolusi (Resolution Plan) adalah dokumen yang berisi strategi dan informasi mengenai bank yang menjadi pertimbangan LPS dalam menangani bank gagal. Rencana ini harus komprehensif dan mencakup langkah-langkah untuk mengatasi potensi kegagalan bank.
Rencana Resolusi harus disusun, disampaikan, diperbaiki, dan dimutakhirkan sesuai dengan pedoman dan format yang ditetapkan oleh LPS. Beberapa hal yang perlu diperhatikan dalam Rencana Resolusi, antara lain, mempersiapkan diri menghadapi situasi krisis terburuk, seperti krisis likuiditas atau modal dan menjamin kelangsungan operasional yang lancar dalam situasi krisis, serta meningkatkan perlindungan nasabah.
“UU P2SK telah mewajibkan semua bank membuat resolution plan. Untuk bank yang belum ada resolusi, kita senantiasa sosialisasi untuk penyusunannya. Manfaat bagi bank juga sangat penting, karena ini adalah langkah antisipasi dan juga mitigasi. Karena mencegah kegagalan bank itu lebih baik daripada mengobati kalau gagal,” jelasnya.
*Single Customer View
Dalam kesempatan tersebut, Suwandi juga memaparkan mengenai Single Customer View (SCV) atau informasi menyeluruh terkait simpanan dan pinjaman setiap nasabah pada Bank serta nilai Simpanan yang dapat dijamin sesuai dengan ketentuan program penjaminan simpanan.
“Tanpa sistem SCV, akan sulit bagi LPS untuk mempercepat pembayaran klaim penjaminan sesuai dengan standar internasional. Apalagi jika bank yang dilikuidasi adalah bank skala menengah atau bank besar yang memiliki ratusan ribu atau bahkan jutaan rekening simpanan,” tambahnya.
SCV dapat meningkatkan layanan klaim penjaminan LPS jika bank dilikuidasi, sehingga kepercayaan masyarakat terhadap sektor perbankan semakin meningkat. Hal ini bertujuan untuk percepatan pembayaran klaim penjaminan dalam rangka mencapai target pembayaran klaim dalam 7 hari kerja. (azm)
Kumpulan Artikel Tips & trik gaya hidup
Tips & trik Lifehack
tips
tips agar cepat hamil
tips diet
tips diet sehat
tips menurunkan berat badan
tips cepat hamil
tips menambah berat badan
tips agar bayi cepat gemuk dalam 1 minggu
tips agar cepat melahirkan di usia kandungan 38 minggu
tips menulis kreatif
tips menabung
tips gemukin badan
tips agar melahirkan normal lancar dan tidak sakit
tips mengecilkan perut
tips sukses pubertas
tips diet cepat
tips menurunkan tekanan darah tinggi
poster tips sukses pubertas
tips diet pemula
tips hidup sehat
tips move on
tips agar cepat tidur
tips awet muda
tips menaikkan berat badan
tips belajar efektif
tips and tricks
tips mengatasi badan lemas
tips menabung harian
tips interview kerja
prediksi tips parlay 100 win
tips tinggi
tips tidur cepat
tips agar cepat haid
tips agar cepat kontraksi asli
tips kesehatan
tips menabung 1 juta per bulan
tips menghilangkan jerawat
tips belajar bahasa inggris
tips ibu hamil 9 bulan agar persalinan lancar
tips gamis untuk orang gemuk
tips agar miss v tidak kering saat berhubungan
tips kepala sering pusing
tips gemuk
tips cepat hamil setelah haid selesai
tips kurus
tips untuk memanjakan diri
tips tinggi badan
tunjukkan tips tidur
tips cepat tidur
tips agar tidak mabuk perjalanan